Estadísticas del mercado de implantes ortopédicos 2026
Vistas:0 Autor:Editor del sitio Hora de publicación: 2026-08-27 Origen:Sitio
Esta página recopila más de 40 estadísticas sobre implantes ortopédicos y cirugía ortopédica de fuentes autorizadas, incluidas la Organización Mundial de la Salud, las Naciones Unidas, la OCDE, los CDC de EE. UU., los registros de la Academia Estadounidense de Cirujanos Ortopédicos e investigaciones sobre la carga global de enfermedades revisadas por pares. Las estimaciones del tamaño del mercado de implantes ortopédicos comerciales se incluyen por separado y se atribuyen claramente a las empresas de investigación que las produjeron.
La cobertura abarca el mercado mundial de implantes ortopédicos, reemplazo de articulaciones, cirugía de columna, traumatología ortopédica, medicina deportiva y envejecimiento de la población. Cada figura a continuación se presenta con su propio año de datos porque "2026" en el título de esta página se refiere a cuándo se compiló y actualizó este recurso, no al año en que se recopilaron todas las estadísticas subyacentes. Cuando fuentes acreditadas publican estimaciones diferentes, las diferencias se explican en lugar de ocultarse.
Nota metodológica rápida: este recurso utiliza los datos confiables más recientes de fuentes primarias o autorizadas siempre que sea posible. La prevalencia de la enfermedad no equivale a la candidatura quirúrgica, los recuentos de registros no equivalen a los volúmenes nacionales anuales de procedimientos y las cifras del tamaño del mercado comercial deben interpretarse como estimaciones de empresas de investigación. Consulte la sección de metodología completa para obtener más detalles.
Estadísticas clave sobre implantes ortopédicos de un vistazo
Estas cifras principales brindan una visión rápida de las estimaciones del mercado, la carga de enfermedades ortopédicas, los registros de procedimientos, la carga de fracturas y el cambio demográfico. Cada uno se explica en contexto más adelante en este recurso.
52,24 mil millones de dólares
Mercado mundial estimado de implantes ortopédicos en 2026
Perspectivas comerciales de Fortune
$ 80,44 mil millones
Pronóstico del tamaño del mercado de implantes ortopédicos para 2034
Perspectivas comerciales de Fortune
1,71 mil millones
Personas que viven con enfermedades musculoesqueléticas.
OMS · Estimación 2019
528M
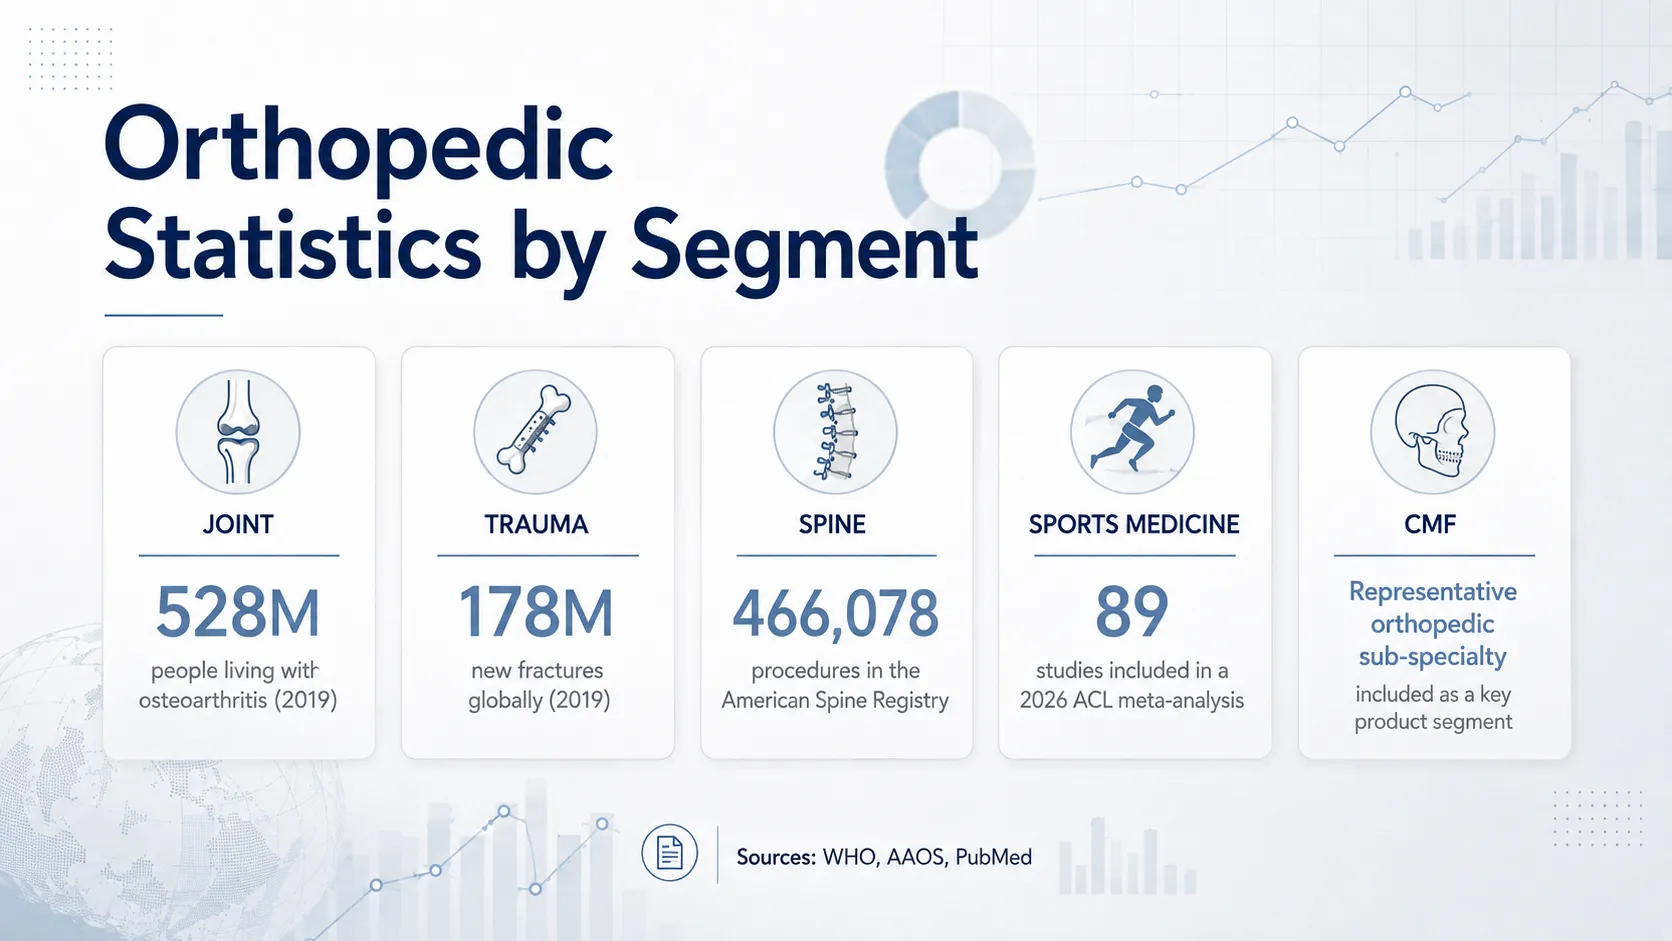
Personas que viven con osteoartritis
OMS · 2019
365M
Personas con afectación de rodilla en osteoartritis.
OMS · 2019
198/100k
Tasa promedio de reemplazo de cadera de la OCDE
datos de 2023
156 /100k
Tasa promedio de reemplazo de rodilla de la OCDE
datos de 2023
4,4 millones+
Procedimientos de cadera y rodilla analizados en el conjunto de datos acumulativos de AJRR
2012-2024
466.078
Procedimientos acumulativos del Registro Americano de Columna Vertebral
Hasta 2024
32,5%
Proporción de casos de ASR lumbar representados por TLIF/PLIF
2015-2024
178M
Nuevas fracturas a nivel global
GBD · 2019
1.500 millones+
Población mundial proyectada de 65 años o más
ONU · Proyección 2050
Tamaño y crecimiento del mercado mundial de implantes ortopédicos
¿Qué tamaño tiene el mercado de implantes ortopédicos?
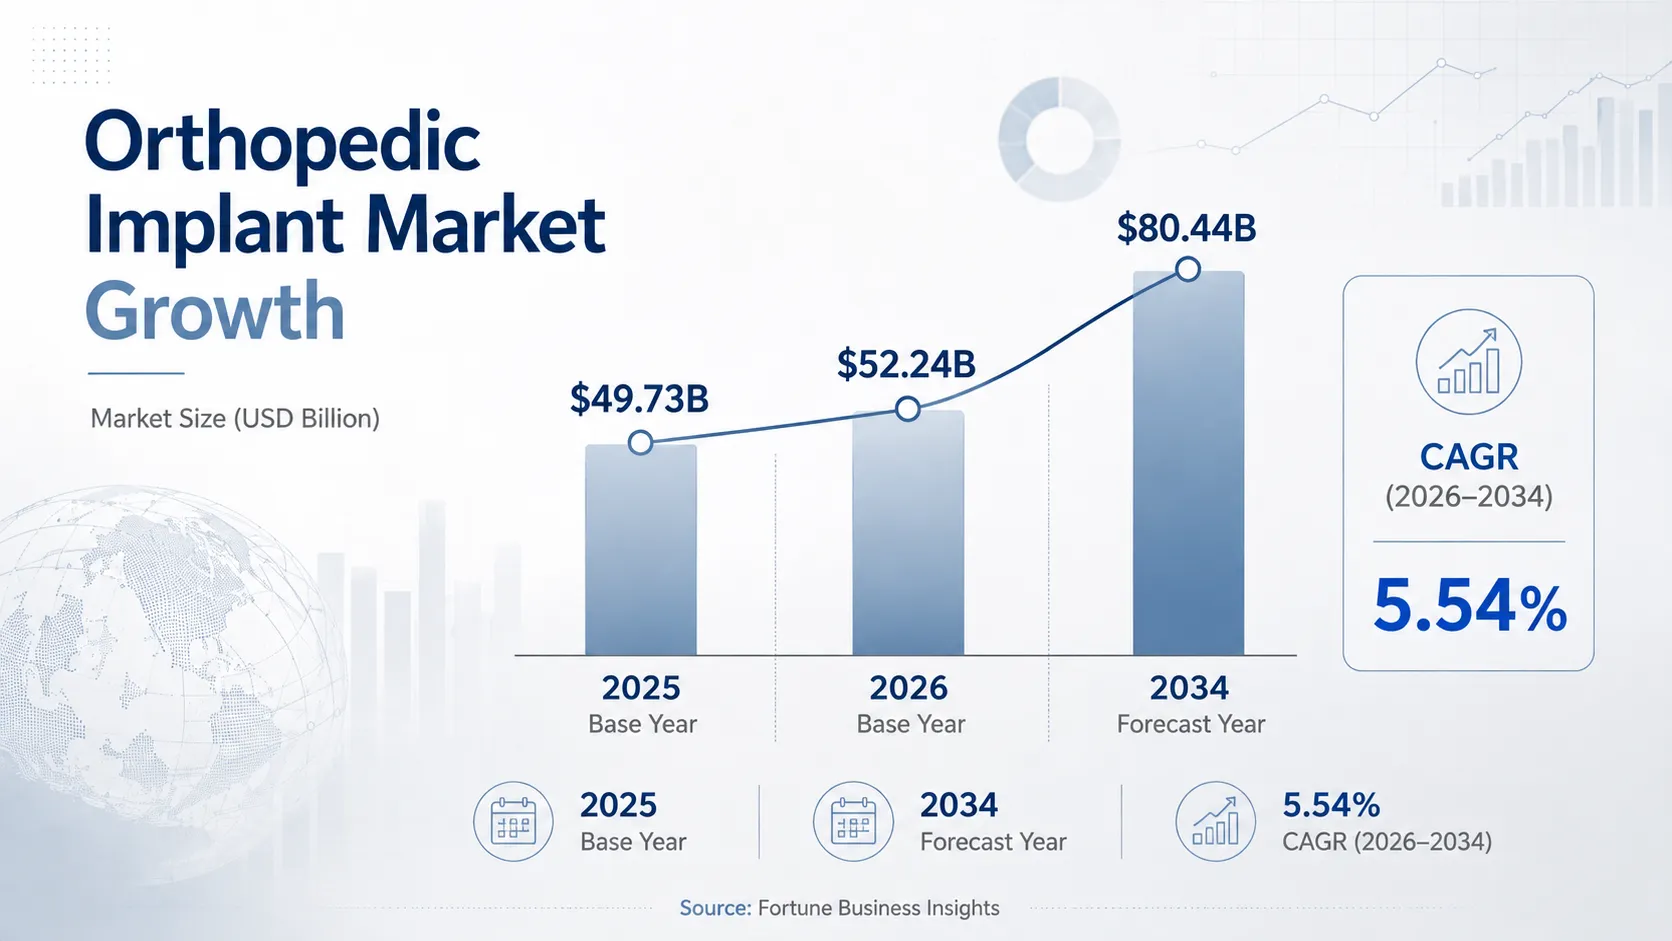
Fortune Business Insights estima que el mercado mundial de implantes ortopédicos ascenderá a aproximadamente 52.240 millones de dólares en 2026 , frente a 49.730 millones de dólares en 2025. Su pronóstico actual sitúa el mercado en aproximadamente 80.440 millones de dólares para 2034, lo que representa una tasa de crecimiento anual compuesta proyectada del 5,54% entre 2026 y 2034.
Estas cifras son estimaciones de investigaciones comerciales y no un total de mercado auditado o informado por el gobierno. Son más útiles para comprender la escala y la dirección del mercado bajo una metodología de investigación particular, no como una medida exacta de cada implante ortopédico vendido a nivel mundial.
Datos de crecimiento del mercado de implantes ortopédicos. Fuente: Fortune Business Insights.
Pronóstico de crecimiento del mercado de implantes ortopédicos
Según el modelo de Fortune Business Insights, se prevé que la reconstrucción de articulaciones represente aproximadamente el 46,44 % del mercado de implantes ortopédicos en 2026. Se prevé que los hospitales y centros de cirugía ambulatoria representen aproximadamente el 56,25 % de la demanda de los usuarios finales en el mismo modelo.
Estas estimaciones refuerzan la importancia comercial de la reconstrucción conjunta y las compras institucionales, pero no deben usarse para inferir directamente el recuento de procedimientos. Los ingresos del mercado reflejan el precio de los implantes, la combinación de productos, las diferencias geográficas, los márgenes de distribución, la disponibilidad de los procedimientos y otros factores.
Por qué difieren las estimaciones del mercado de implantes ortopédicos
Diferentes empresas de investigación de mercado publican estimaciones sustancialmente diferentes para lo que parece ser el mismo mercado de implantes ortopédicos. Grand View Research estima el mercado en aproximadamente $ 26,97 mil millones en 2025 , $ 27,95 mil millones en 2026 y $ 36,63 mil millones en 2033, con una tasa compuesta anual estimada del 3,94%. Esto está considerablemente por debajo de la estimación de Fortune Business Insights para la misma categoría general.
¿Por qué los números son tan diferentes? Las empresas de investigación pueden utilizar diferentes definiciones de 'implantes ortopédicos', incluir diferentes categorías de productos, utilizar diferentes conjuntos de datos geográficos y aplicar diferentes metodologías de pronóstico e ingresos. Por esta razón, siempre se debe citar una cifra del tamaño del mercado con la empresa de investigación que la produjo en lugar de presentarla como un total indiscutible de la industria.
Mercado de implantes ortopédicos por región
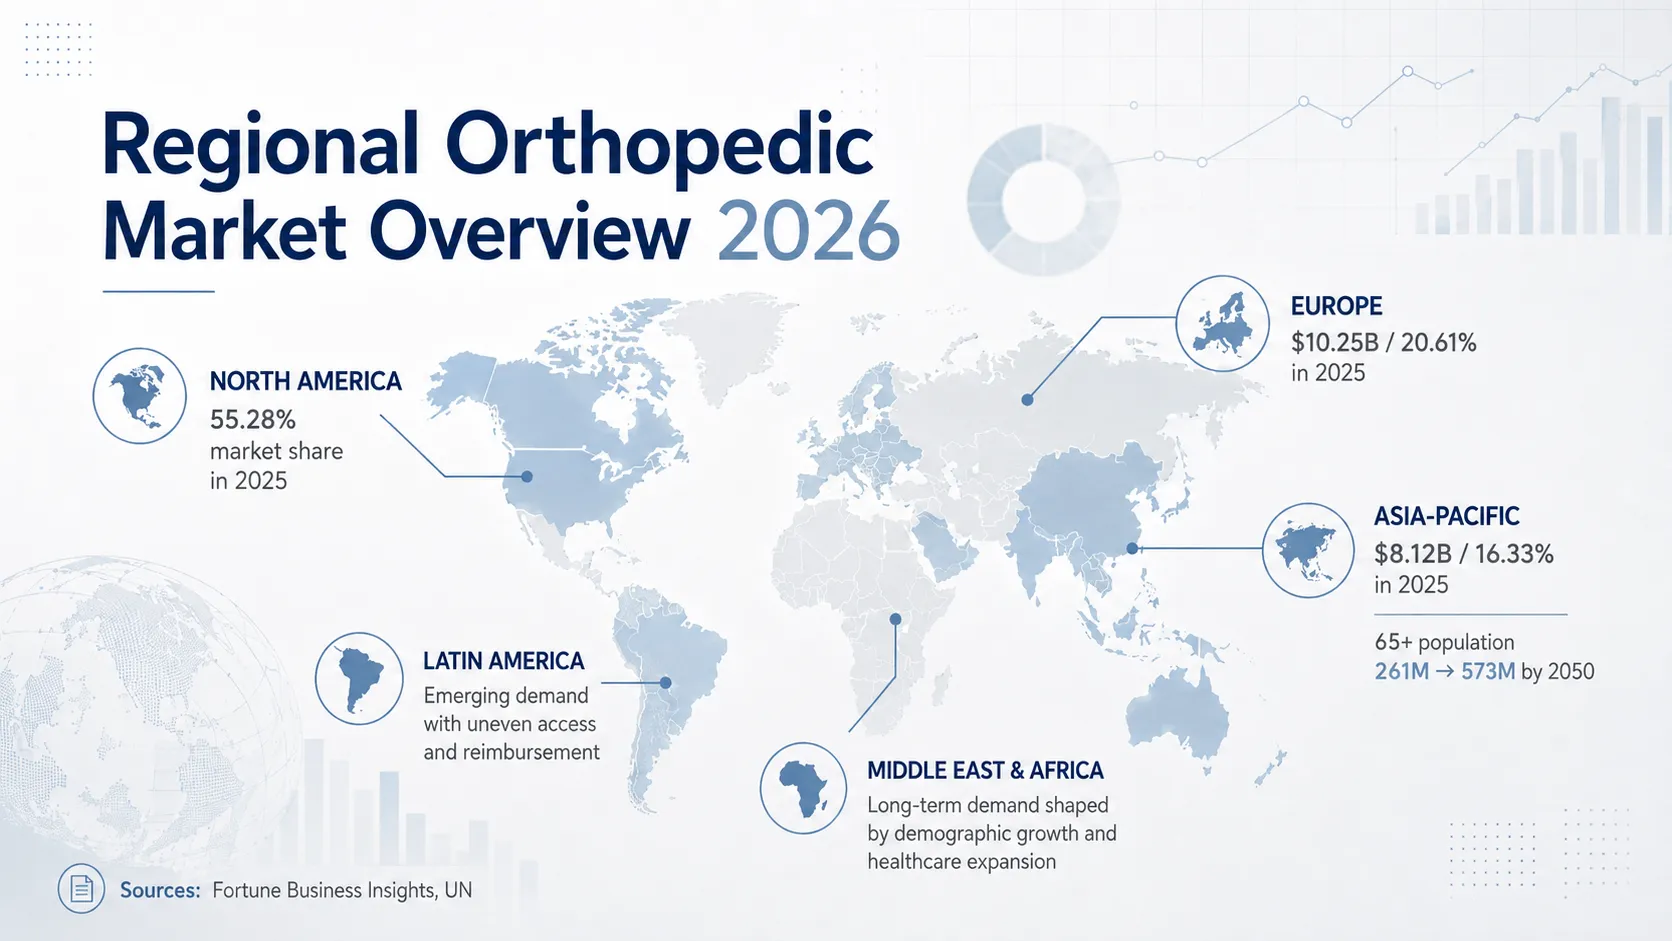
Según la estimación de Fortune Business Insights para 2025, América del Norte representó aproximadamente el 55,28% del mercado mundial de implantes ortopédicos, valorado en alrededor de 27.490 millones de dólares. Se estimó que Europa ascendía a aproximadamente 10.250 millones de dólares, o el 20,61%, mientras que Asia Pacífico se estimaba en aproximadamente 8.120 millones de dólares, o el 16,33%.
No se disponía de cifras comparables del mismo alcance para cada región del mundo en el conjunto de fuentes utilizado para este recurso. En lugar de mezclar cifras de definiciones de mercado incompatibles, América Latina y Medio Oriente/África se analizan más adelante utilizando el contexto demográfico y de atención médica cuando sea apropiado.
Condiciones musculoesqueléticas que impulsan la demanda de atención ortopédica
Estadísticas globales de enfermedades musculoesqueléticas
La Organización Mundial de la Salud estima que aproximadamente 1,71 mil millones de personas en todo el mundo viven con una enfermedad musculoesquelética según datos de 2019. Las enfermedades musculoesqueléticas representan alrededor de 149 millones de años vividos con discapacidad , o aproximadamente el 17% de los AVD globales.
Dentro de esta amplia categoría, las estimaciones de la OMS sobre la carga de morbilidad incluyen aproximadamente 570 millones de casos prevalentes de dolor lumbar, aproximadamente 440 millones de personas afectadas por fracturas y aproximadamente 222 millones de casos de dolor de cuello.
Estadísticas mundiales sobre la carga de enfermedades ortopédicas. Los años de los datos varían según la métrica; consulte las secciones de fuentes a continuación.
La carga de la discapacidad no es igual a la demanda de implantes
La cifra de 1,71 mil millones describe la escala global de enfermedades musculoesqueléticas. es No un recuento de candidatos a cirugía y no debe interpretarse como 1,71 mil millones de posibles receptores de implantes. El diagnóstico, la gravedad de la enfermedad, las opciones de tratamiento conservador, las pautas clínicas, el acceso a la atención médica, la infraestructura quirúrgica y el reembolso influyen en si un paciente eventualmente se somete a un procedimiento ortopédico basado en implantes.
Para el análisis de mercado, la figura es más útil como contexto del entorno sanitario en el que operan la cirugía ortopédica y los sistemas de implantes.
Estadísticas de osteoartritis
Carga global de osteoartritis
Según la hoja informativa sobre osteoartritis de la OMS , aproximadamente 528 millones de personas vivían con osteoartritis en 2019, un aumento del 113 % en comparación con 1990. Alrededor del 73 % de las personas con OA tenían 55 años o más, y aproximadamente el 60 % eran mujeres.
La OMS también estima que aproximadamente 344 millones de personas padecían osteoartritis de moderada a grave y podrían beneficiarse potencialmente de los servicios de rehabilitación.
La estimación de 528 millones de GBD y la estimación de 595 millones de GBD no deben considerarse contradictorias. Se refieren a diferentes años y reflejan diferentes enfoques de modelización. Por lo tanto, este recurso utiliza la cifra de la OMS como la principal estadística mundial de OA, al tiempo que utiliza datos GBD más recientes para respaldar tendencias y proyecciones.
Estadísticas de osteoartritis de rodilla
La OMS estima que aproximadamente 365 millones de personas con osteoartritis tuvieron afectación de rodilla en 2019. Un análisis más reciente de osteoartritis de rodilla del GBD 2021 estimó aproximadamente 374,7 millones de casos prevalentes de OA de rodilla, 30,85 millones de casos nuevos y aproximadamente 12 millones de AVAD asociados en 2021.
Nuevamente, estas cifras describen años de referencia y conjuntos de datos de modelización ligeramente diferentes. Es mejor leerlos como evidencia consistente de la gran carga global de la osteoartritis de rodilla en lugar de afirmaciones competitivas sobre un número exacto de prevalencia.
Crecimiento futuro de la osteoartritis
La investigación del GBD proyecta que los casos de osteoartritis de rodilla podrían aumentar aproximadamente un 74,9 % entre 2020 y 2050, mientras que los casos de osteoartritis de cadera podrían aumentar aproximadamente un 78,6 % durante el mismo período.
Estas son proyecciones epidemiológicas, no pronósticos de ventas de implantes de rodilla o cadera. La relación entre la prevalencia de la osteoartritis y la reconstrucción articular depende de la gravedad de la enfermedad, las vías de tratamiento, el acceso a la atención médica, la edad, la elegibilidad quirúrgica y la práctica clínica local.
Estadísticas de reemplazo de articulaciones
Las estadísticas de reemplazo de articulaciones son especialmente relevantes para los distribuidores que evalúan los sistemas de implantes de cadera y rodilla , pero los datos de los registros nacionales y de la OCDE deben interpretarse cuidadosamente porque la participación en los registros, la cobertura de la población y los métodos de presentación de informes varían.
Estadísticas del registro de reemplazo de cadera y rodilla
El Informe Anual 2025 del Registro Estadounidense de Reemplazo de Articulaciones de la AAOS analizó más de 4,4 millones de procedimientos de artroplastia de cadera y rodilla con información completa recopilada de forma acumulativa entre 2012 y 2024. El registro cubre datos presentados en los 50 estados de EE. UU., el Distrito de Columbia y Puerto Rico.
El recuento de procedimientos analizados en el informe fue un 8,8% mayor que en el informe anual anterior, mientras que la base de datos acumulada total de la AJRR había superado los 4,6 millones de procedimientos en el momento de la publicación. El informe de 2024 contenía aproximadamente 3,7 millones de procedimientos hasta 2023.
Interpretación importante La cifra de 4,4 millones de AJRR es un conjunto de datos de registro acumulativos que abarca varios años . No es la cantidad de reemplazos de cadera y rodilla realizados en los Estados Unidos en un solo año. El crecimiento de la participación en los registros también contribuye al aumento del tamaño acumulado del conjunto de datos.
Estadísticas de reemplazo de cadera
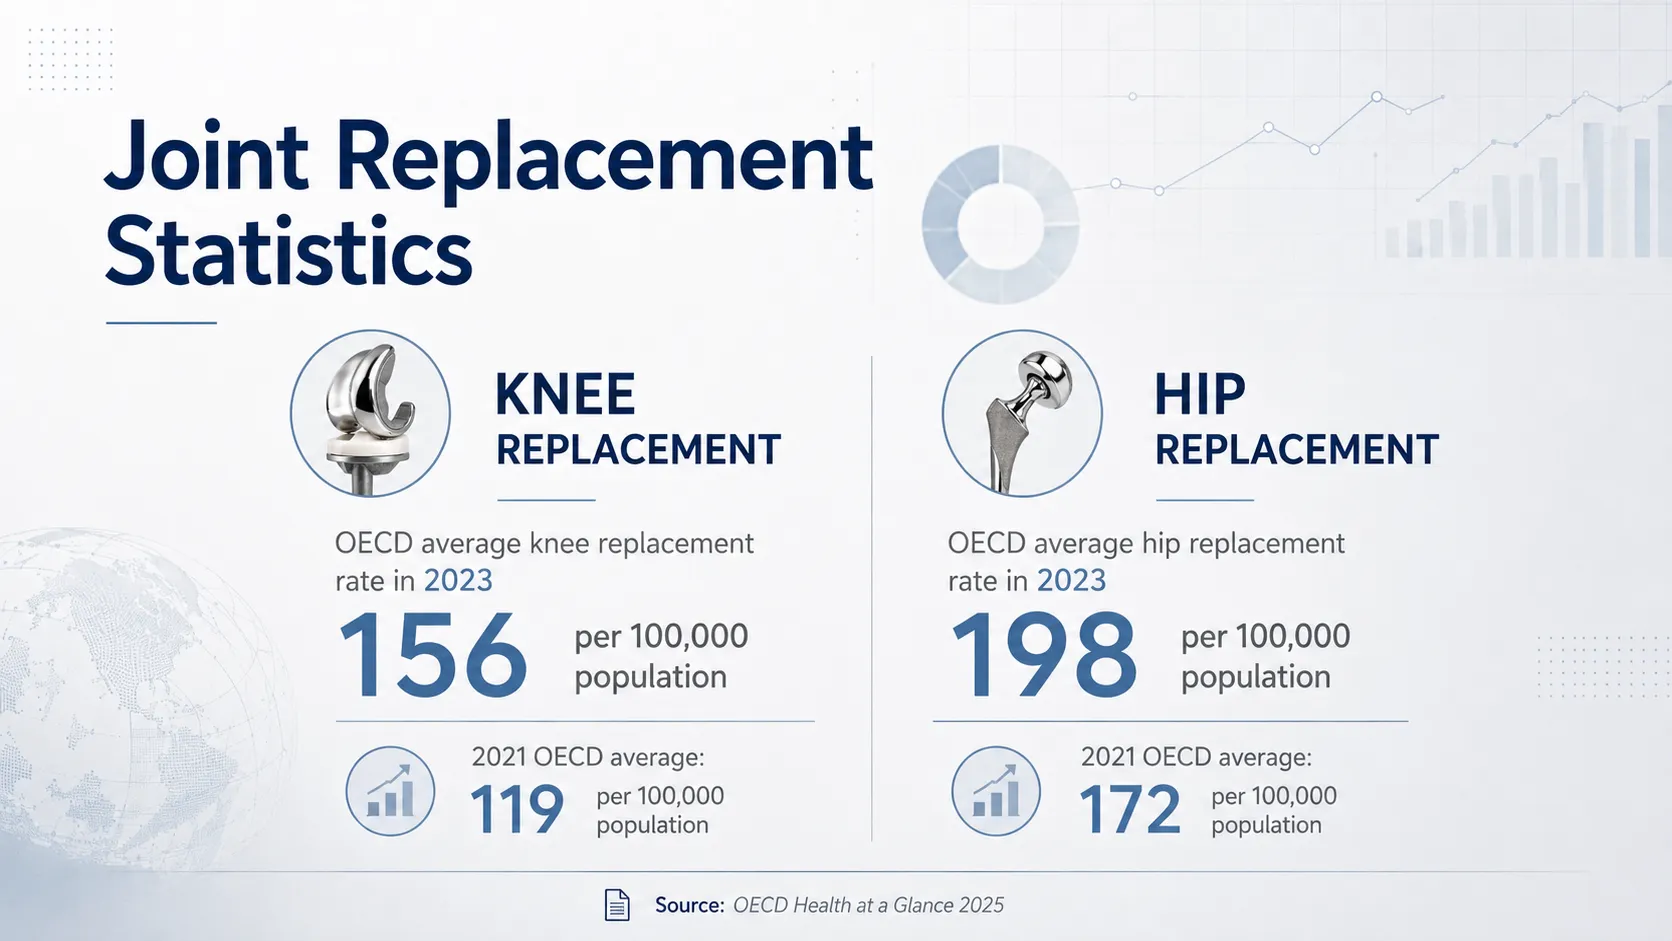
Según el informe Health at a Glance 2025 de la OCDE , la tasa promedio de reemplazo de cadera en los países de la OCDE fue de aproximadamente 198 procedimientos por cada 100.000 habitantes en 2023 . Alemania, Suiza, Australia, Finlandia y Dinamarca estuvieron entre los países que reportaron las tasas más altas.
El promedio correspondiente de la OCDE informado para 2021 fue de 172 por 100.000 habitantes. La cifra de 2023 es mayor y los informes de la OCDE indican que las tasas de reemplazo de cadera aumentaron durante la década anterior en la mayoría de los países miembros. Sin embargo, estas dos cifras no deben convertirse en una tasa de crecimiento global precisa porque la cobertura de los informes y los conjuntos de datos pueden cambiar entre las ediciones de la OCDE.
La tasa promedio de reemplazo de rodilla de la OCDE alcanzó aproximadamente 156 procedimientos por 100.000 habitantes en 2023 , en comparación con 119 por 100.000 en el conjunto de datos de 2021. Al igual que con las cifras anteriores, la comparación indica un patrón ascendente más amplio en lugar de una tasa de crecimiento anual global calculada directamente.
Estadísticas de artroplastia unicompartimental de rodilla
El suplemento AJRR 2025 incluye un análisis de 101.468 casos de artroplastia unicompartimental de rodilla , que AAOS describe como el análisis UKA más grande en la historia del registro.
Estadísticas de cirugía de columna e implantes de columna
Los datos del registro de columna pueden proporcionar un contexto más específico del procedimiento que las estimaciones del tamaño del mercado. Para los distribuidores que crean una cartera de implantes de columna , la combinación de procedimientos ayuda a identificar qué familias de productos e instrumentos merecen una evaluación más detallada dentro de un mercado específico.
Estadísticas de procedimientos del Registro Americano de Columna Vertebral
El Informe Anual 2026 del Registro Estadounidense de Columna Vertebral , una colaboración entre la AAOS y la Asociación Estadounidense de Cirujanos Neurológicos, informó un volumen acumulado de 466,078 procedimientos hasta 2024 . El volumen de registros fue un 36% mayor que en el informe anual anterior.
Al igual que con el AJRR, se trata de un conjunto de datos de registro acumulativos en lugar de un total de procedimientos nacionales de un solo año.
Datos de procedimientos del Registro Americano de Columna Vertebral hasta 2024. Fuente: AAOS/AANS Registro Americano de Columna Vertebral.
Estadísticas de cirugía de columna lumbar
Dentro de los datos de casos lumbares del American Spine Registry de 2015 a 2024, TLIF y PLIF juntos representaron aproximadamente el 32,5 % de los casos lumbares registrados . La estenosis espinal representó aproximadamente el 60% de los diagnósticos lumbares en el mismo conjunto de datos del registro.
Unidad de citación
32,5%
TLIF y PLIF juntos representaron el 32,5% de los casos lumbares registrados en el conjunto de datos del American Spine Registry que cubre el período 2015-2024.
Fuente: Informe anual 2026 del Registro Americano de la Columna Vertebral
Estadísticas de cirugía de columna cervical
En el mismo conjunto de datos del registro, ACDF representó aproximadamente el 62,2 % de los procedimientos cervicales registrados , mientras que la estenosis espinal representó aproximadamente el 58,5 % de los diagnósticos cervicales.
Estas cifras muestran que ACDF y TLIF/PLIF representan proporciones sustanciales de los casos cervicales y lumbares capturados por este registro. No deben interpretarse como porcentajes de procedimientos a nivel mundial porque la composición de los registros y los patrones de procedimientos varían según el mercado.
La Organización Mundial de la Salud estima que aproximadamente 619 millones de personas experimentaron dolor lumbar en todo el mundo en 2020, lo que equivale aproximadamente a 1 de cada 13 personas. La OMS proyecta que el número podría alcanzar aproximadamente 843 millones para 2050.
El recuento de casos de 2020 fue aproximadamente un 60 % mayor que en 1990. Sin embargo, la OMS también señala que aproximadamente el 90 % del dolor lumbar se clasifica como inespecífico. Esta es una calificación importante porque la mayoría de los dolores lumbares inespecíficos se tratan sin cirugía de implante espinal.
Estadísticas de traumatismos y fracturas ortopédicas
Las estadísticas de fracturas proporcionan un contexto epidemiológico para la atención traumatológica y los sistemas ortopédicos de fijación de traumatismos , incluidas placas, tornillos, clavos intramedulares y fijación externa. No miden directamente las ventas de implantes ni la proporción de fracturas tratadas quirúrgicamente.
Carga global de fracturas
Un análisis de la Carga Global de Enfermedades estimó aproximadamente 178 millones de nuevas fracturas en todo el mundo en 2019 , lo que representa un aumento del 33,4% en el recuento absoluto de nuevas fracturas en comparación con 1990.
La misma investigación estimó aproximadamente 455 millones de casos de fracturas prevalentes en 2019, un aumento del 70,1 % desde 1990. Las fracturas representaron aproximadamente 25,8 millones de años vividos con discapacidad, mientras que los AVD totales relacionados con fracturas aumentaron aproximadamente un 65,3 % durante el período de estudio.
La tasa de incidencia de fracturas estandarizada por edad fue de aproximadamente 2296,2 por 100.000 habitantes en 2019.
Carga global de fracturas basada en la investigación de la Carga Global de Enfermedades de 2019.
Por qué el total de fracturas está aumentando incluso cuando las tasas estandarizadas bajan
El conjunto de datos de fracturas contiene una distinción importante. Aunque el número absoluto de nuevas fracturas aumentó aproximadamente un 33,4 % entre 1990 y 2019, la tasa de incidencia estandarizada por edad disminuyó aproximadamente un 9,6 %..
En términos prácticos, en cifras absolutas se están produciendo más fracturas a nivel mundial, aunque la tasa de incidencia estandarizada ha disminuido. Por lo tanto, el crecimiento demográfico y los cambios en la estructura de edad desempeñan un papel importante a la hora de explicar la creciente carga absoluta de fracturas.
Esto es más informativo para la planificación ortopédica a largo plazo que simplemente afirmar que "el riesgo de fractura está aumentando", algo que los datos estandarizados no respaldan.
Fracturas en adultos mayores
Un análisis más reciente del GBD 2021 sobre fracturas en adultos mayores informó que el número absoluto de nuevos casos de fracturas en personas mayores aumentó aproximadamente un 134,5 % durante el período de estudio. Los casos prevalentes aumentaron un 95,8%, mientras que los AVD relacionados con fracturas aumentaron aproximadamente un 90,9%.
Estas cifras refuerzan la importancia de la estructura por edades al interpretar las estadísticas globales de traumatismos, pero no indican qué proporción de fracturas requirieron fijación interna, artroplastia u otra intervención quirúrgica.
Estadísticas de fracturas de cadera
En lugar de repetir la cifra ampliamente difundida pero fechada de '1,6 millones de fracturas de cadera en el mundo al año' sin una fuente primaria actual, este recurso prioriza los datos de los CDC de EE. UU..
La información de los CDC sitúa las fracturas de cadera en el contexto de aproximadamente 300.000 hospitalizaciones anuales entre adultos mayores tras caídas . Las mujeres representan aproximadamente el 70% de las fracturas de cadera tratadas en los departamentos de urgencias y en los hospitales.
Datos más detallados de los CDC de 2019 para estadounidenses de 65 años o más registraron 318,797 visitas al departamento de emergencias, 290,130 hospitalizaciones y 7,731 muertes asociadas con fracturas de cadera.
Medicina deportiva y estadísticas del ligamento cruzado anterior
La medicina deportiva es un segmento más limitado y más específico de procedimientos que la reconstrucción de articulaciones, la columna o el traumatismo general. Por lo tanto, las estadísticas siguientes se utilizan como contexto de lesiones clínicas y no como una medida directa del mercado de implantes e instrumentos de medicina deportiva..
Estadísticas de lesiones del ligamento cruzado anterior
Las tasas de incidencia reportadas incluyeron aproximadamente 0,045 lesiones por atleta-año entre jugadoras de balonmano semiprofesionales, 0,027 entre jugadoras de baloncesto profesionales y 0,025 entre esquiadoras alpinas profesionales. Estas cifras ilustran por qué una única tasa universal de lesiones del LCA puede ser engañosa.
Diferencias de sexo en el riesgo de lesión del LCA
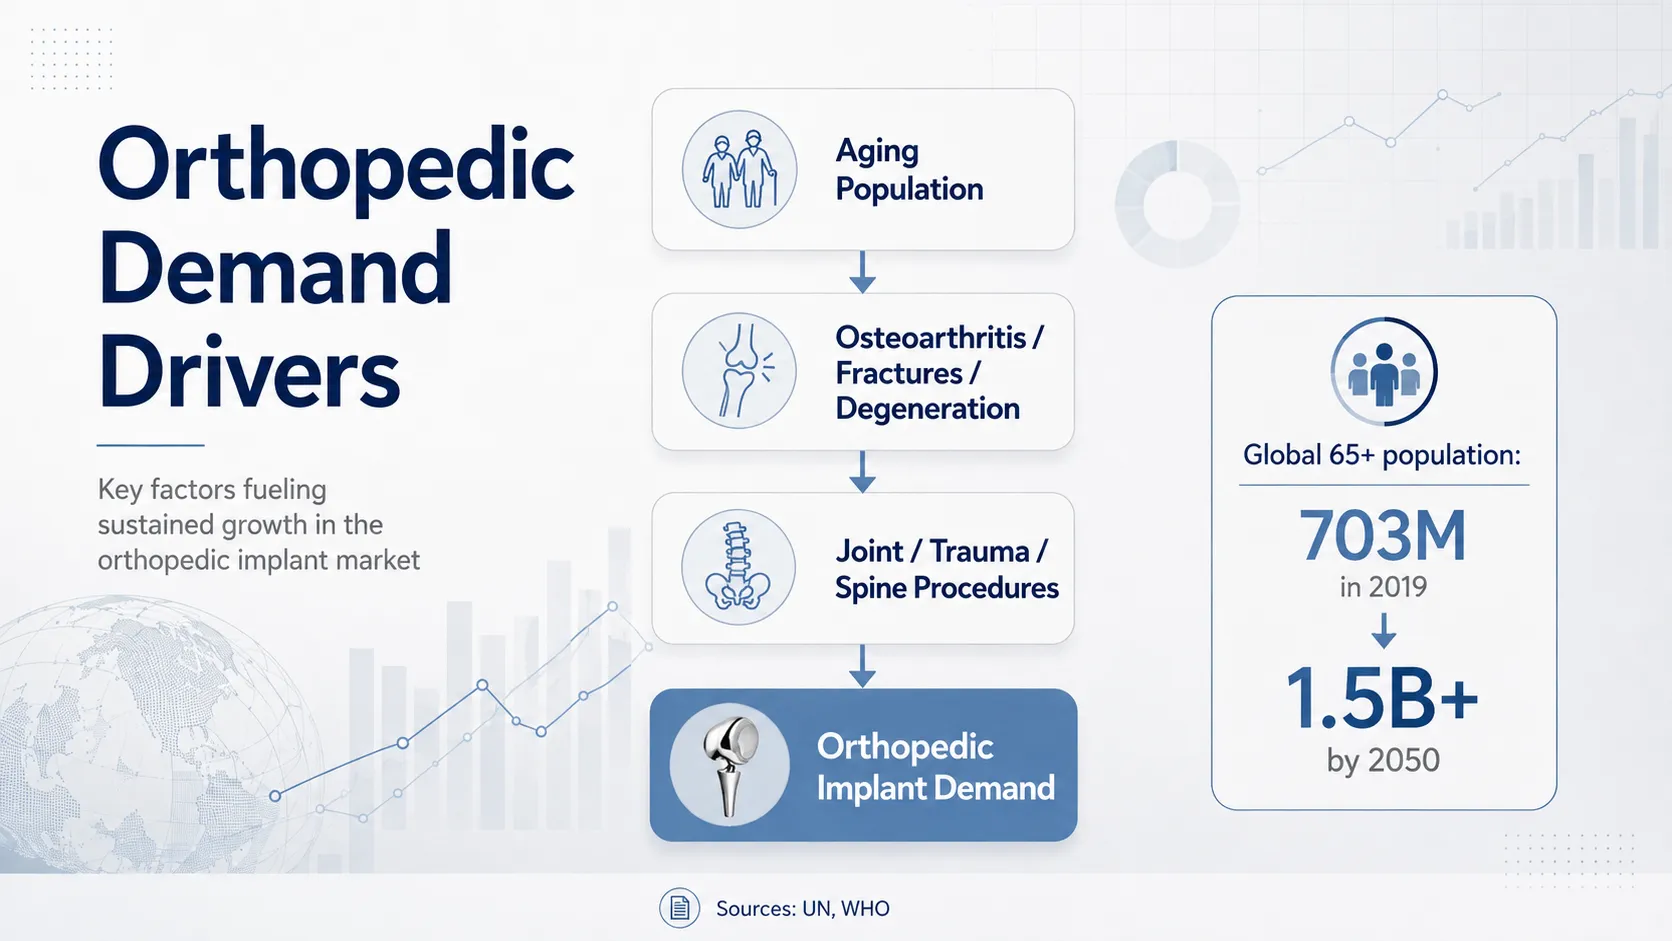
La ONU proyecta que la población mundial de mayores de 65 años superará los 1.500 millones para 2050 , o aproximadamente 1 de cada 6 personas. Se espera que la población de 80 años o más se triplique aproximadamente en un período similar.
Tendencias globales y regionales del envejecimiento de la población. Fuente: Datos de las Naciones Unidas sobre el envejecimiento de la población mundial.
Asia oriental y sudoriental: aproximadamente 261 millones de personas mayores de 65 años en 2019, y se prevé que llegue a 573 millones en 2050.
África septentrional y Asia occidental: aproximadamente de 29 a 96 millones, un aumento de alrededor del 226 %.
África subsahariana: aproximadamente de 32 a 101 millones, un aumento de alrededor del 218%.
Estos cambios demográficos pueden contribuir a mayores necesidades de atención ortopédica a largo plazo, pero el envejecimiento de la población por sí solo no determina la demanda de implantes. El volumen de los procedimientos también depende del acceso a la atención médica, el reembolso, la infraestructura hospitalaria, la disponibilidad de los cirujanos, las vías regulatorias y las prácticas de tratamiento locales.
Estadísticas del mercado de implantes ortopédicos por región
América del norte
América del Norte representó aproximadamente el 55,28% del mercado mundial de implantes ortopédicos según la estimación de Fortune Business Insights para 2025, lo que corresponde a alrededor de 27,49 mil millones de dólares. La región también cuenta con una infraestructura de registro ortopédico relativamente madura a través de sistemas como AJRR y el American Spine Registry.
El tamaño del mercado y la profundidad del registro aún deben tratarse como indicadores separados. La cobertura del registro ayuda a describir los procedimientos y resultados, mientras que las estimaciones del tamaño del mercado comercial intentan modelar los ingresos.
Europa
Según la misma metodología de Fortune Business Insights, Europa se estimó en aproximadamente 10.250 millones de dólares , o el 20,61% del mercado global. Los datos de la OCDE también sitúan a varios países europeos, incluidos Alemania y Suiza, entre los países con tasas comparativamente altas de reemplazo de cadera y rodilla.
Asia Pacífico
Asia Pacífico se estimó en aproximadamente $ 8,12 mil millones , o el 16,33% del mercado global en la estimación de Fortune para 2025. Al mismo tiempo, se prevé que la población de Asia oriental y sudoriental de 65 años o más se duplicará con creces de aquí a 2050.
Estos dos conjuntos de datos describen diferentes dimensiones de la región: los ingresos actuales del mercado modelados y el cambio demográfico a largo plazo. El rápido envejecimiento de la población no implica necesariamente un crecimiento igualmente rápido en el volumen de procedimientos ortopédicos.
América Latina
Este recurso no cita una cifra del tamaño del mercado de América Latina porque una cifra del mismo alcance directamente comparable no estaba disponible en el conjunto de fuentes priorizadas. Para los distribuidores, el acceso a la atención médica a nivel nacional, las estructuras de importación, las vías de registro de productos, las redes de cirujanos y la combinación de procedimientos pueden ser más útiles que combinar mercados nacionales muy diferentes en un total regional no respaldado.
Medio Oriente y África
Tampoco se utiliza aquí una estimación del tamaño del mercado de implantes ortopédicos directamente comparable. Lo que está bien documentado es la tendencia demográfica: se prevé que la población de 65 años o más crecerá sustancialmente en el norte de África, Asia occidental y el África subsahariana.
Esta tendencia de envejecimiento es relevante para la planificación de la atención médica ortopédica a largo plazo, pero no es un indicador de las ventas de implantes a corto plazo porque la infraestructura quirúrgica, el reembolso, los sistemas regulatorios y el acceso a la atención ortopédica especializada difieren ampliamente entre los mercados.
Qué significan estas estadísticas sobre implantes ortopédicos para los distribuidores
Evaluar las articulaciones, la columna y los traumatismos como grupos de demanda distintos
La reconstrucción de articulaciones, la cirugía de la columna y la fijación de fracturas son áreas importantes de la atención ortopédica, pero sus impulsores de demanda son diferentes. La reconstrucción articular está estrechamente relacionada con la osteoartritis y el envejecimiento de la población. La demanda de la columna depende en gran medida de las indicaciones específicas del procedimiento y las vías de tratamiento. El trauma está influenciado por la carga de fracturas, la edad, los patrones de lesiones y la infraestructura de atención de emergencia.
Por lo tanto, para los distribuidores, estas categorías son más útiles cuando se las evalúa como grupos de demanda separados que cuando se las trata como un "mercado ortopédico" indiferenciado.
La combinación de procedimientos puede ser más útil que la CAGR del mercado principal
Una cifra titular de crecimiento del mercado puede ayudar a establecer la escala de categorías, pero no le dice al distribuidor qué familias de implantes o conjuntos de instrumentos merecen mayor atención. La información sobre la combinación de procedimientos, como las acciones TLIF/PLIF y ACDF del American Spine Registry, proporciona un contexto más específico para la evaluación de la cartera.
La conclusión apropiada no es que un procedimiento particular generará la mayor cantidad de ventas en todos los países. Más bien, los datos del registro pueden ayudar a identificar categorías de procedimientos que justifican una evaluación local más profunda al planificar una cartera de productos e instrumentos para la columna.
El envejecimiento no crea una demanda uniforme
Las regiones que envejecen más rápidamente no necesariamente se convierten en los mercados de implantes de más rápido crecimiento al mismo ritmo. La financiación de la atención sanitaria, la capacidad quirúrgica, los requisitos de registro, la formación de los cirujanos, la estructura hospitalaria privada frente a la pública y los reembolsos afectan la forma en que la presión demográfica se traduce en el volumen real de procedimientos.
El suministro de implantes e instrumentos debe evaluarse en conjunto
Los procedimientos ortopédicos dependen de instrumentación y implantes compatibles. Por este motivo, los distribuidores que evalúan sistemas de reconstrucción de articulaciones , , sistemas de columna o sistemas de traumatismo deben revisar la gama de implantes, la compatibilidad de los instrumentos quirúrgicos, el reabastecimiento, la documentación reglamentaria y la cobertura de procedimientos como un programa de suministro conectado.
Metodología y fuentes de datos
Últimos datos disponibles. '2026' en el título se refiere a cuándo se compiló y actualizó por última vez este recurso. Las métricas individuales utilizan los datos confiables más recientes disponibles cuando se preparó esta página, y el año de los datos subyacentes se identifica cuando sea relevante.
Se prefieren fuentes originales. Los organismos gubernamentales, las organizaciones internacionales, los registros clínicos y los estudios revisados por pares tienen prioridad sobre los resúmenes secundarios. Se citan directamente los registros de la OMS, la ONU, la OCDE, los CDC, la AAOS y las investigaciones sobre GBD revisadas por pares.
La investigación de mercado comercial se trata como una estimación. El tamaño del mercado y las cifras de pronóstico de organizaciones como Fortune Business Insights y Grand View Research se atribuyen explícitamente a esas empresas. Sus estimaciones pueden diferir sustancialmente debido al alcance y la metodología.
Los datos del registro no equivalen al volumen nacional anual. Los más de 4,4 millones de procedimientos del AJRR y los 466.078 procedimientos del Registro Americano de la Columna Vertebral son conjuntos de datos de registro acumulativos de varios años. No deben declararse como totales anuales de procedimientos nacionales.
La carga clínica no es igual a la demanda de implantes. Las cifras de prevalencia de enfermedades y fracturas describen la carga sanitaria de la población. No identifican candidatos quirúrgicos, receptores de implantes ni volumen de ventas de productos.
Preguntas frecuentes
¿Qué tamaño tendrá el mercado de implantes ortopédicos en 2026?
Fortune Business Insights estima que el mercado mundial de implantes ortopédicos ascenderá a aproximadamente 52,24 mil millones de dólares en 2026. Grand View Research estima aproximadamente 27,95 mil millones de dólares para el mismo año. La diferencia refleja variaciones en el alcance del producto, los conjuntos de datos y la metodología de pronóstico, por lo que las cifras del tamaño del mercado siempre deben atribuirse a su fuente.
¿A qué ritmo está creciendo el mercado de implantes ortopédicos?
Fortune Business Insights pronostica una CAGR de aproximadamente el 5,54 % entre 2026 y 2034, mientras que Grand View Research estima aproximadamente el 3,94 % durante el período de pronóstico. Se trata de pronósticos modelados en lugar de tasas de crecimiento históricas auditadas.
¿Cuántas personas tienen enfermedades musculoesqueléticas en todo el mundo?
La OMS estima que aproximadamente 1.710 millones de personas en todo el mundo viven con una enfermedad musculoesquelética según datos de 2019. Estas condiciones representan aproximadamente el 17% de los años vividos con discapacidad en todo el mundo.
¿Cuántas prótesis de rodilla se realizan?
Una comparación confiable entre países es la tasa promedio de reemplazo de rodilla de la OCDE de aproximadamente 156 procedimientos por 100 000 habitantes en 2023. Este es un promedio de los países de la OCDE en lugar de un total anual global de procedimientos.
¿Cuántas prótesis de cadera se realizan?
Los datos de la OCDE informan una tasa promedio de reemplazo de cadera de aproximadamente 198 procedimientos por cada 100 000 habitantes en los países de la OCDE en 2023. Las tasas varían sustancialmente entre países.
¿Qué proporción de casos de registro lumbar y cervical representan TLIF/PLIF y ACDF?
En los datos del Registro Americano de Columna Vertebral que cubren el período 2015-2024, TLIF y PLIF juntos representaron aproximadamente el 32,5% de los casos lumbares registrados, mientras que el ACDF representó aproximadamente el 62,2% de los procedimientos cervicales registrados. Estos porcentajes describen este conjunto de datos de registro y no deben tratarse como porcentajes de procedimientos a nivel mundial.
¿Qué factores influyen en la demanda de implantes ortopédicos?
Los factores relevantes a largo plazo incluyen la carga de enfermedades musculoesqueléticas, la osteoartritis, las fracturas, el envejecimiento de la población, el acceso quirúrgico, la infraestructura hospitalaria, los reembolsos, la disponibilidad de los cirujanos, las vías regulatorias y la combinación de procedimientos. Ninguna estadística epidemiológica puede convertirse directamente en ventas de implantes.
Citar este recurso
Si utiliza una estadística individual de esta página en investigación, contenido editorial o análisis de la industria, cite la organización o estudio original responsable de la cifra subyacente. Cuando haga referencia a la compilación, comparación o interpretación de múltiples conjuntos de datos de XC Medico, enlace a esta página como recurso de investigación.
Fuentes de datos y referencias
Las siguientes fuentes primarias y autorizadas respaldan las principales estadísticas utilizadas en este recurso.
¿Está planificando una cartera de productos ortopédicos?
Utilice la demanda de procedimientos, la compatibilidad del producto y el sistema, los requisitos de los instrumentos, las necesidades de registro y las condiciones del mercado local en conjunto al evaluar un programa de suministro ortopédico. XC Medico apoya a los distribuidores de traumatología, columna vertebral, reconstrucción de articulaciones, medicina deportiva e instrumentos quirúrgicos compatibles.
Como fabricante de implantes ortopédicos de confianza a nivel mundial , XC Medico se especializa en brindar soluciones médicas de alta calidad, incluidos implantes para traumatología, columna vertebral, reconstrucción de articulaciones y medicina deportiva. Con más de 19 años de experiencia y certificación ISO 13485, nos dedicamos a suministrar instrumentos quirúrgicos e implantes diseñados con precisión a distribuidores, hospitales y socios OEM/ODM en todo el mundo.
Para saber más sobre XC Medico, suscríbete a nuestro canal de Youtube o síguenos en Linkedin o Facebook. Seguiremos actualizando nuestra información para usted.